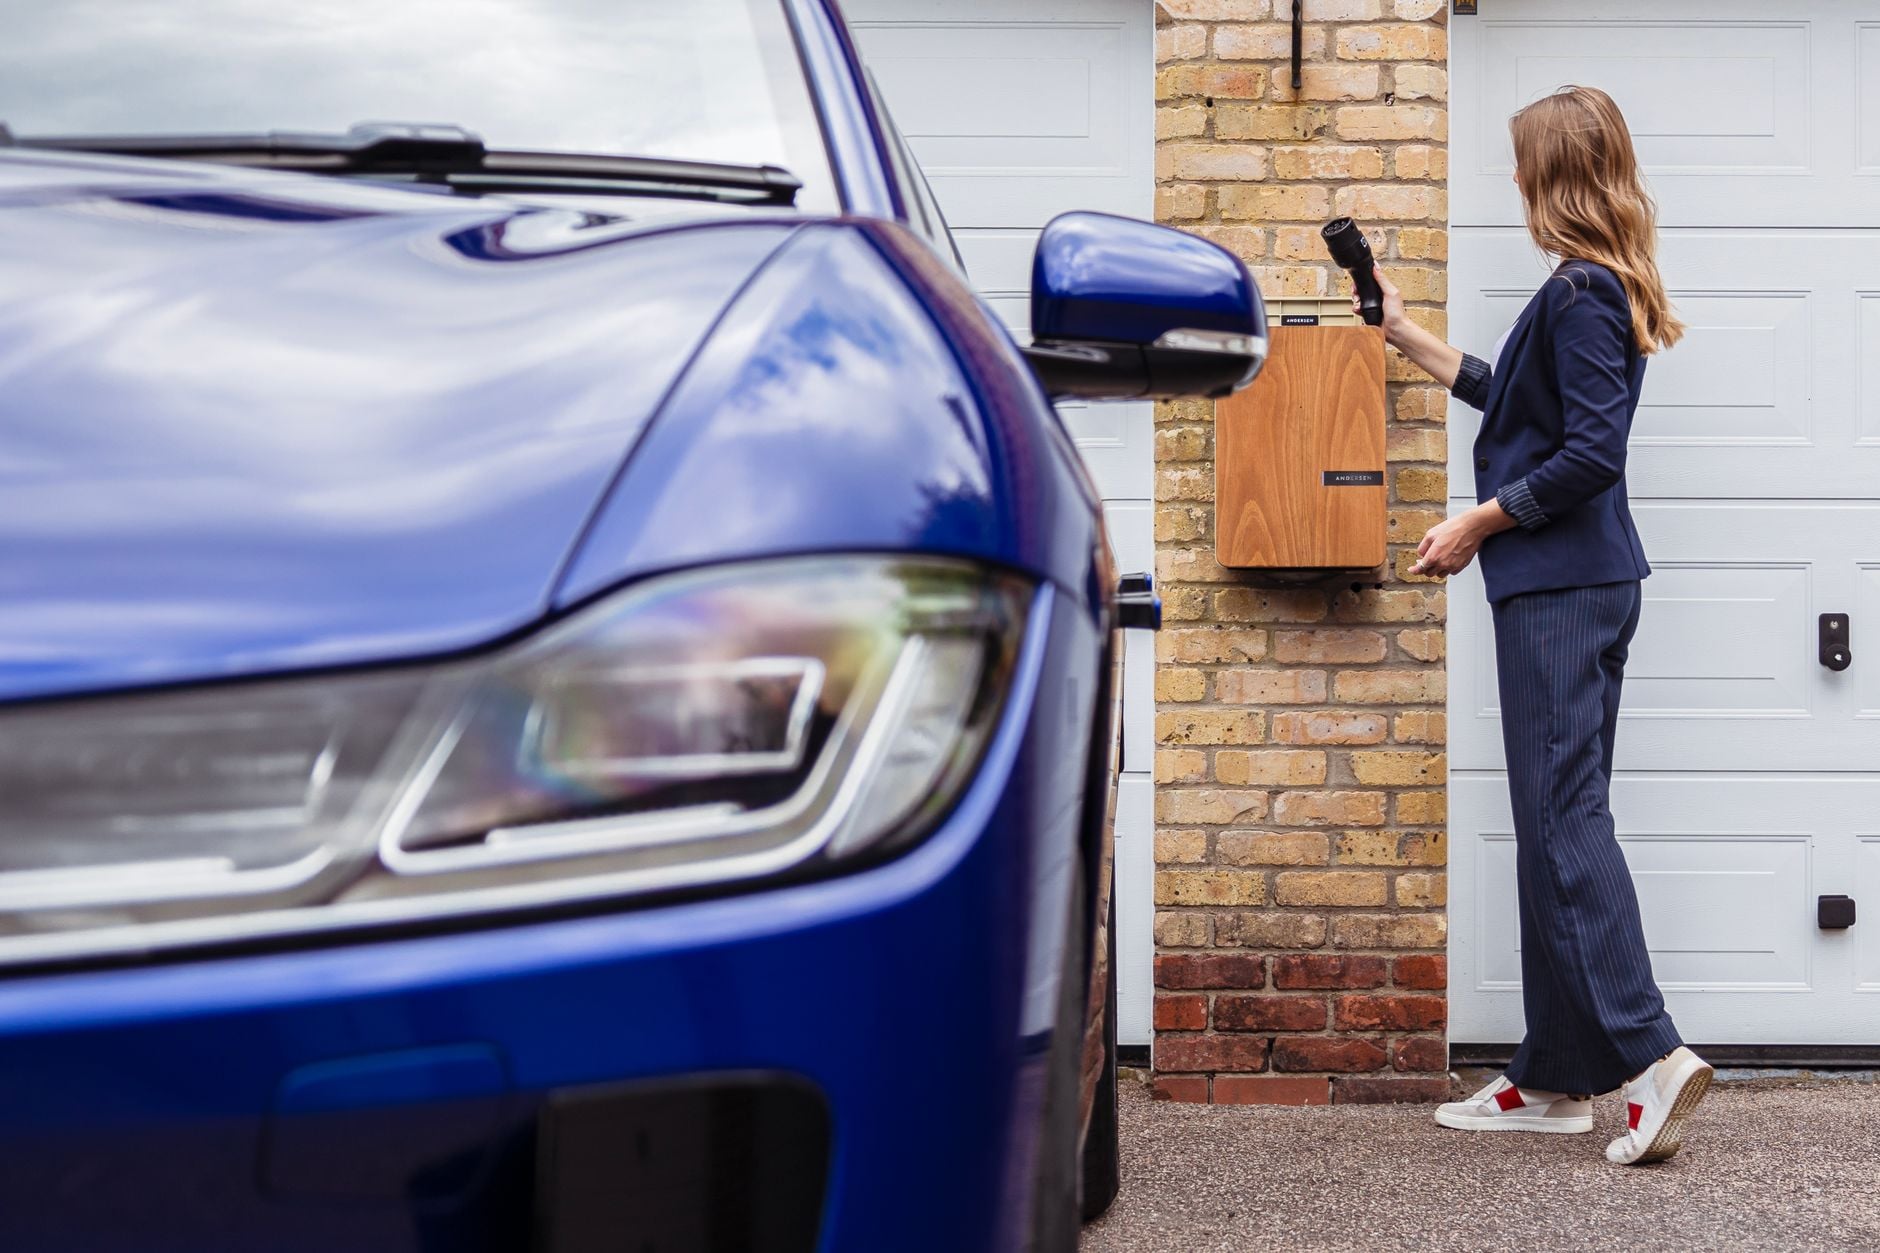
Har du fri bil og lader firmabilen hjemme, kan din arbejdsgiver betale strømmen, uden at du skal betale ekstra skat. Strøm til opladning er en driftsudgift, som allerede er dækket af den skat, du betaler af fri bil. Kravet er, at refusionen sker efter regning. Ladeboksen skal måle de kWh, firmabilen har fået, og beløbet skal svare til det, strømmen faktisk har kostet dig.
Kort fortalt
- Har du fri bil, er strøm til firmabilen en driftsudgift. Din arbejdsgiver kan betale den, uden at du skal betale ekstra skat (Skattestyrelsen, Den juridiske vejledning C.A.5.14.1.9, 2026).
- Skatterådet har godkendt skattefri refusion, når ladeboksen kun bruges til den firmabil, du er beskattet af, og en måler viser forbruget (SKM2015.376.SR).
- En ladeboks fra arbejdsgiveren er skattefri for dig fra 1. juli 2021, hvis du er beskattet af fri elbil eller plugin-hybrid i en sammenhængende periode på mindst 6 måneder (Den juridiske vejledning C.A.5.14.1.9, 2026).
- Elafgiften er nede på 0,8 øre pr. kWh uden moms fra 1. januar 2026 til 31. december 2027 (Skattestyrelsen, 2026). Tilbagebetaling af elafgift betyder derfor næsten ingenting for regnestykket lige nu.
- Afregningen står og falder med målingen: kWh fra ladeboksen gange den pris, du faktisk betalte i de timer, bilen ladede.
Hvem betaler strømmen ved opladning af firmabil hjemme?
Strømmen til firmabilen kommer på din private elregning, og arbejdsgiveren betaler den tilbage efter regning. Ladeboksen sidder på husets egen elinstallation, så forbruget registreres på din elmåler, uanset hvem der ejer bilen. Afregning af el til firmabil handler om at flytte netop den del af regningen over til virksomheden.
Skattestyrelsen ser strøm til opladning som en almindelig driftsudgift på bilen. Driftsudgifter er med i den værdi, du beskattes af for fri bil efter ligningslovens § 16, stk. 4. Derfor giver det ikke ekstra skat, når arbejdsgiveren betaler strømmen for en medarbejder, der allerede beskattes af fri bil (Skattestyrelsen, Den juridiske vejledning C.A.5.14.1.9, 2026). Er du ikke beskattet af fri bil, er refusionen ikke automatisk skattefri. Så bør du afklare din situation med arbejdsgiveren eller Skattestyrelsen, før I aftaler en refusion.
Hvad kræver Skattestyrelsen for skattefri refusion?
Refusionen er skattefri, når den sker efter regning, og når strømmen kun er gået til firmabilen. Skatterådet slog det fast i SKM2015.376.SR, hvor en medarbejder kunne få sine udgifter til opladning refunderet, fordi ladestanderen kun blev brugt til den firmabeskattede elbil, og en separat måler kun målte forbruget fra ladestanderen. I SKM2021.283.SR lagde Skatterådet vægt på, at udgiften til el kunne gøres op via en måler.
For en firmaelbil, der lader hjemme, betyder det tre ting i praksis:
- Ladeboksen har en måler, der registrerer hver opladning i kWh.
- Ladeboksen bruges kun til firmabilen. Lader familiens private bil også på den, skal du kunne dokumentere præcis hvilke opladninger der var firmabilens.
- Du afleverer en opgørelse med kWh og pris, som arbejdsgiveren refunderer efter. Et fast beløb om måneden, som bare er et skøn, er ikke refusion efter regning.
Selve ladeboksen har sine egne regler. Det er skattefrit, at arbejdsgiveren sætter en ladestander op ved dit hjem, hvis den er stillet til rådighed fra 1. juli 2021, og du er beskattet af fri elbil eller plugin-hybrid i en sammenhængende periode på mindst 6 måneder (Skattestyrelsen, Den juridiske vejledning C.A.5.14.1.9, 2026). Vi har en guide til, hvad du skal kigge efter, når du vælger en ladeboks med indbygget måler.
Hvorfor skal måleren sidde i selve ladeboksen?
Måleren skal sidde i ladeboksen, fordi reglerne for tilbagebetaling af elafgift ved opladning af firmaelbiler hos medarbejderen kræver det. Skattestyrelsens vejledning siger ordret, at “måleren skal være placeret i ladestanderen”. En ekstra måler i eltavlen er ikke nok til den ordning, selvom den måler det samme forbrug.
Ordningen bygger på lov nr. 1353 af 21. december 2012, § 21, og er forlænget til 31. december 2030 med lov nr. 203 af 13. februar 2021. Ladeboksen skal drives for en virksomheds regning og risiko. Typisk er det en ladeoperatør, som søger elafgiften tilbage, og der bliver trukket 0,4 øre pr. kWh fra det beløb, der betales tilbage (Skattestyrelsen, 2026). Også uden for ordningen er en måler i ladeboksen den nemmeste måde at vise, hvor meget strøm der gik til firmabilen.
Hvad betyder den lave elafgift i 2026 og 2027?
Den lave elafgift betyder, at der næsten ikke er noget at hente ved at få elafgiften tilbage for hjemmeopladning i 2026 og 2027. Elafgiften er sat ned til 0,8 øre pr. kWh uden moms fra 1. januar 2026 til 31. december 2027 (Skattestyrelsen, 2026). Med 25 % moms svarer det til 1 øre pr. kWh. Da der trækkes 0,4 øre pr. kWh fra tilbagebetalingen, kan der i de to år højst betales 0,4 øre pr. kWh uden moms tilbage (0,8 minus 0,4).
Det gør afregningen enklere. I 2026 og 2027 består prisen på strømmen til firmabilen i praksis af spotpris, et eventuelt tillæg fra elselskabet, nettarif, Energinets tariffer, elafgift og moms. Betaler du et fast beløb til en ladeoperatør for at få elafgiften tilbage, er det værd at regne efter, hvad aftalen stadig giver dig. Den lave afgift er midlertidig, mens ordningen med tilbagebetaling løber til 2030, så målingen i ladeboksen får større betydning igen, når afgiften stiger. Du kan læse mere om refusion af elafgift ved hjemmeladning af elbil.
Sådan regner du afregningen igennem
Refusionen er antal kWh fra ladeboksen gange den pris, du reelt har betalt for de kWh. Har du en elaftale med timepris, er prisen ikke den samme hele døgnet. Lader bilen om natten, er firmabilens gennemsnitspris derfor en anden end husstandens gennemsnit.
Stil det op sådan og sæt dine egne tal ind:
- Hent ladeboksens opgørelse for måneden, fx 160 kWh fordelt på 12 opladninger.
- Find prisen for de timer, hver opladning foregik i. Den består af spotpris, elselskabets eventuelle tillæg, nettariffen for tidspunktet, Energinets tariffer, elafgift og moms.
- Gang antallet af kWh i hver time med prisen for den time, og læg timerne sammen.
- Træk den del fra, der eventuelt allerede er dækket via en ladeoperatørs tilbagebetaling af elafgift. Resten er det beløb, arbejdsgiveren refunderer efter regning.
Bruger I i stedet husstandens gennemsnitspris for hele måneden, bliver refusionen for høj eller for lav, alt efter hvornår bilen lader. Jo tættere beløbet ligger på de faktiske timepriser, jo nemmere er det at vise, at refusionen følger regningen. Er du i tvivl om, hvad linjerne på din regning dækker, kan du bruge vores gratis regningstjek.
Tre måder at afregne hjemmeopladning af firmabil
Hjemmeopladning af firmabil afregnes typisk på en af tre måder: refusion efter ladeboksens måler, en aftale via en ladeoperatør eller et fast månedligt beløb. Kun de to første bygger på målt forbrug, og det er målingen, der gør det muligt at dokumentere, at refusionen svarer til den faktiske udgift.
| Model | Hvordan forbruget måles | Hvad der dækkes | Skat ved fri bil | Det skal du holde øje med |
|---|---|---|---|---|
| Refusion efter regning | Måler i ladeboksen, kWh pr. opladning | Det, strømmen faktisk har kostet | Skattefri, når boksen kun bruges til firmabilen (SKM2015.376.SR) | Kræver en månedlig opgørelse med kWh og timepriser |
| Ladeoperatør, der søger elafgiften tilbage | Måler i ladeboksen, som elafgiftsreglerne kræver | Elafgiften minus 0,4 øre pr. kWh. Resten kan refunderes efter regning | Skattefri, når resten også refunderes efter regning | Højst 0,4 øre pr. kWh tilbage i 2026 og 2027, og ofte et fast gebyr til operatøren |
| Fast månedligt beløb | Ingen måling | Et skønnet beløb | Ikke refusion efter regning, så det kan ikke dokumenteres, at beløbet er skattefrit | Beløbet passer sjældent med det faktiske forbrug |
Kan du undgå skat af fri bil ved kun at lade hjemme?
Nej, ikke hvis bilen fast kører hjem for at lade. I et bindende svar, SKM2026.71.SR fra 27. januar 2026, ville en hovedaktionær tage selskabets elbil med hjem 1 til 2 gange om ugen for at lade den på bopælen. Skatterådet afviste, at det kunne ske uden beskatning af fri bil. Ønsket om at lade så grønt som muligt ændrede ikke på, at de faste ture mellem hjem og arbejde gjorde bilen til rådighed for privat brug.
Afregning af strømmen og skat af bilen er altså to forskellige spørgsmål. Selvom strømmen bliver refunderet korrekt, ændrer det ikke på, om bilen står til rådighed for privat brug. Er du i tvivl om din egen situation, er Skattestyrelsen eller en revisor stedet at spørge.
Hvilken elaftale passer til en firmabil, der lader hjemme?
En elaftale med timepris gør afregningen mere præcis, fordi du kan se, hvad hver opladning kostede. Din elmåler registrerer forbruget time for time, og du kan hente dine måledata på Eloverblik, som Energinet driver. Ladeboksens egen opgørelse viser så, hvilken del af forbruget der var firmabilens.
Hos Altid Energi følger elprisen markedet, og vi lægger 0 kr oven i den pris, vi selv køber strømmen til. Vi tjener kun på et fast abonnement, og der er ingen binding. Timeprisen på din regning er derfor indkøbsprisen plus de officielle tariffer, afgifter og moms, og den er nem at sammenligne med tallene fra ladeboksen. Du kan se modellen og hvad abonnementet koster lige nu under vores priser, og du kan følge elprisen time for time i appen. Nogle elselskaber lægger et spottillæg oven i prisen pr. kWh. Det tillæg er også en del af det, strømmen faktisk koster, og kan derfor refunderes.
Et skifte af elselskab ændrer ikke på ladeboksen eller målingen, så afregningen med arbejdsgiveren kører videre som før. Se sådan skifter du elselskab, eller læs om opladning til elbil hjemme. Vil virksomheden samle strømmen til sine egne adresser, kan den læse om vores el til erhverv.
Klar til at slippe for gebyrerne?
Hos Altid Energi får du strømmen til indkøbspris: 0 kr. i spottillæg, ingen binding og ingen skjulte gebyrer. Tilmeldingen tager få minutter, og vi klarer skiftet fra dit gamle selskab.
Ofte stillede spørgsmål
Skal jeg betale skat, når firmaet betaler strømmen til min firmabil?
Må arbejdsgiveren betale et fast beløb om måneden for opladning hjemme?
Hvad hvis min private bil også lader på samme ladeboks?
Kan jeg få elafgiften tilbage for opladning af firmabilen i 2026?
Skal jeg skifte elselskab for at få afregningen med arbejdsgiveren til at virke?
Kilder
- Skattestyrelsen: Den juridiske vejledning C.A.5.14.1.9, Udgifter i forbindelse med firmabil (2026)
- Skattestyrelsen: Elafgift, afgiftsgodtgørelse, opladning af firmaelbiler hos medarbejderen (2026)
- Skattestyrelsen: Elafgift, godtgørelse ved opladning af elbiler i private husstande (2026)
- Skattestyrelsen: Lavere elafgift i 2026 og 2027 (2026)
- Skatterådet: SKM2026.71.SR, beskatning af elbil til rådighed ved opladning på bopælen (2026)
- Skattestyrelsen: Fri bil til dine medarbejdere (2026)
- Energinet: Eloverblik, officielt overblik over egne måledata (2026)